Biashara na Fedha
Kodi ya crypto Kenya 2026: asilimia 3 ilifutwa, kinachotozwa sasa ni nini
Digital Asset Tax ya asilimia 3 kwenye kila mauzo ya crypto ilifutwa tarehe 1 Julai 2025. Sasa kuna ushuru wa asilimia 10 kwenye ada ya jukwaa tu, na tangu Julai 2026 watoa huduma wanaripoti taarifa za wateja kwa KRA. Hesabu kwa shilingi, kile sheria bado haijakijibu kuhusu faida, na rekodi za kuweka.
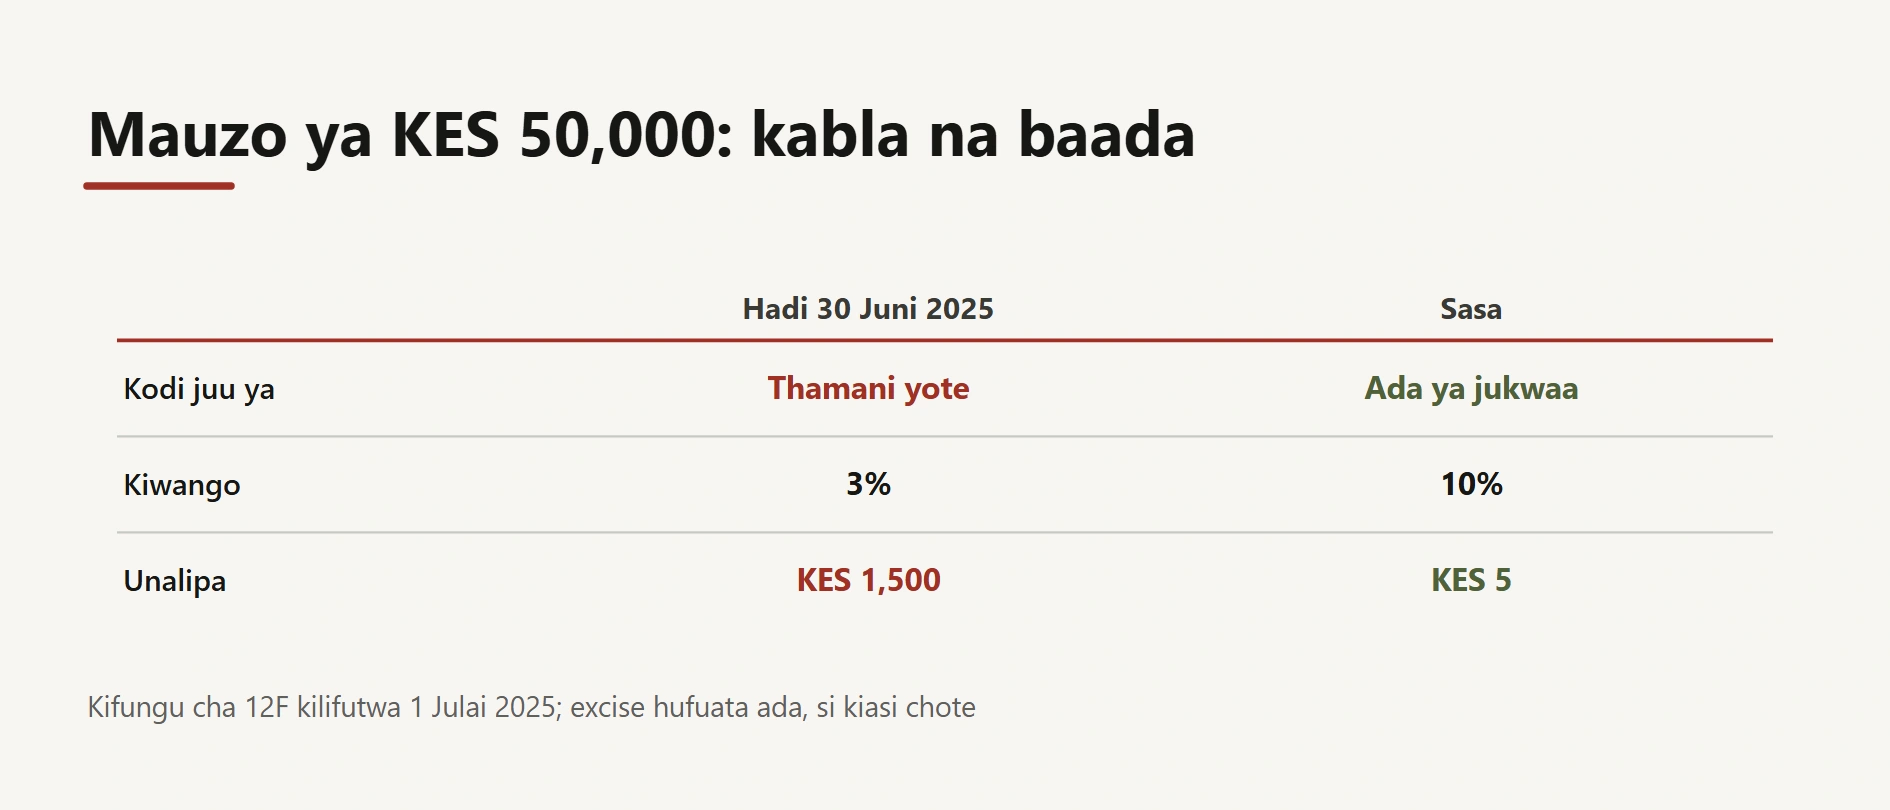
Miongozo mingi ya mtandaoni bado inasema: "Ukiuza crypto Kenya, unakatwa asilimia 3." Hilo lilikuwa kweli kwa muda. Leo si kweli tena. Kifungu kilichoweka kodi hiyo kimefutwa, na mahali pake pamekuja mambo mawili tofauti kabisa: ushuru mdogo kwenye ada unayolipa, na wajibu mpya kwa watoa huduma kuripoti taarifa za wateja wao kwa KRA.
Makala hii inaeleza kilichobadilika, hesabu yake kwa mfano wa shilingi, kile ambacho sheria bado haijakijibu wazi, na rekodi unazopaswa kuweka kuanzia leo. Vifungu vyote vilisomwa moja kwa moja kwenye Kenya Law tarehe 29 Septemba 2026. Sheria za kodi hubadilika karibu kila mwaka wa fedha, kwa hivyo kagua tarehe ya toleo kabla ya kutegemea chochote hapa.
Hii ni elimu ya jumla, si ushauri wa kodi kwa hali yako binafsi.
Kwa ufupi: nini kinatumika sasa
| Jambo | Hali tarehe 29 Septemba 2026 | Linamgusa nani |
|---|---|---|
| Digital Asset Tax ya 3% | Imefutwa kuanzia 1 Julai 2025 | Hakuna tena |
| Ushuru wa bidhaa (excise) wa 10% kwenye ada | Unatumika | Hukatwa kwenye ada ya mtoa huduma, si kwenye kiasi chote |
| Kodi ya mapato kwa faida ya crypto | Hakuna kodi maalum ya crypto; kanuni za jumla za kodi ya mapato zinaweza kuhusika | Inategemea unavyopata faida hiyo — tazama hapa chini |
| Ripoti za watoa huduma kwa KRA | Wajibu mpya kuanzia 1 Julai 2026 | Watoa huduma wa masoko na majukwaa ya biashara |
Digital Asset Tax ilikuwa nini
Sheria ya Fedha ya 2023 iliongeza kifungu cha 12F kwenye Income Tax Act. Kiliweka kodi iitwayo digital asset tax kwa kiwango cha asilimia 3, na kilielekeza mwenye jukwaa anayewezesha uhamisho au ubadilishanaji wa mali ya kidijitali aikate na kuipeleka kwa Kamishna ndani ya siku tano za kazi.
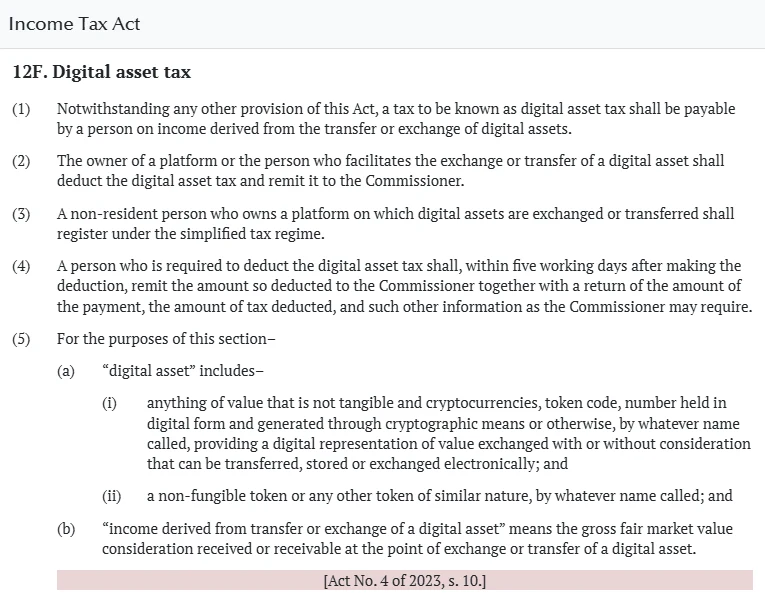
Kifungu cha 12F kama kilivyokuwa katika toleo la 27 Desemba 2024. Aya ya (5)(b) ndiyo muhimu: "mapato" yalimaanisha thamani kamili ya muamala, si faida.
Hapo ndipo ubaya wake ulipokuwa. Kodi ilihesabiwa kwenye thamani yote ya uuzaji au uhamisho, bila kujali kama ulipata faida au hasara. Kiwango cha asilimia 3 kilikuwa kwenye aya ya 13 ya Ratiba ya Tatu ya sheria hiyo hiyo.
Kifungu hicho kimefutwa
Sheria ya Fedha ya 2025 (Na. 9 ya 2025) ilifuta kifungu cha 12F kwa kifungu chake cha 8. Kwa mujibu wa historia ya sheria hiyo kwenye Kenya Law, ilianza kutumika tarehe 1 Julai 2025; ni vifungu vya 14 na 62 pekee vilivyopangiwa kuanza 1 Januari 2026, na hakuna kati ya hivyo kinachohusu crypto.
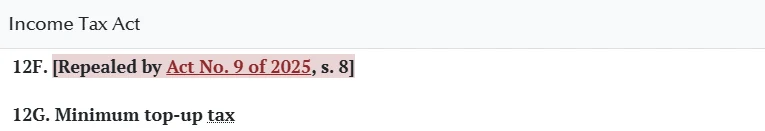
Katika toleo la sasa la Income Tax Act, mahali pa kifungu cha 12F pamebaki mstari mmoja tu unaoonyesha kilifutwa na kifungu cha 8 cha Sheria Na. 9 ya 2025.
Kwa hivyo ukisoma makala au video inayosema bado unakatwa asilimia 3 ya kila mauzo, angalia tarehe yake. Ikiwa ni ya kabla ya Julai 2025, ilikuwa sahihi wakati ule, lakini imepitwa na wakati.
Kilichochukua nafasi yake: asilimia 10 ya ada, si ya kiasi
Sheria hiyo hiyo ya 2025, kupitia kifungu chake cha 46, iliongeza aya mpya kwenye Ratiba ya Kwanza ya Excise Duty Act: ushuru wa bidhaa kwenye ada zinazotozwa na watoa huduma wa mali pepe kwa miamala ya mali pepe, kwa kiwango cha asilimia 10.
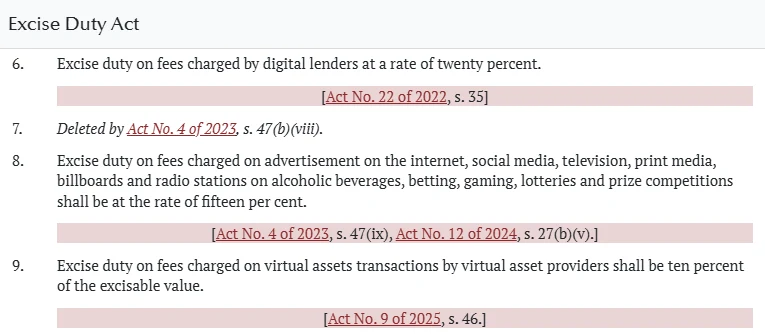
Aya ya 9 ya Ratiba ya Kwanza kama ilivyo kwenye toleo la Kenya Law la 1 Julai 2025, iliyoongezwa na kifungu cha 46 cha Sheria Na. 9 ya 2025. Juu yake kuna ushuru wa asilimia 20 kwa ada za wakopeshaji wa kidijitali — kundi tofauti.
Sheria ya Fedha ya 2026 iligusa aya hii mara moja tu: kifungu chake cha 36(b)(iv) kiliongeza neno "service", hivyo sasa inasomeka "virtual asset service providers", na Sehemu III ya Ratiba ikapewa maana ya maneno hayo kutoka kwenye Sheria ya VASP ya 2025. Kiwango kilibaki asilimia 10. Toleo la Excise Duty Act lililo kwenye Kenya Law wakati wa ukaguzi huu lilikuwa bado halijaingiza marekebisho hayo, ndiyo sababu picha inaonyesha maneno ya zamani. KRA nayo ilitangaza ushuru huu wa asilimia 10 katika tangazo lake la umma la 12 Julai 2025.
Neno la kuzingatia ni "excisable value". Kifungu cha 9(4) cha Excise Duty Act kinasema kwa huduma, thamani hiyo ni ada, kamisheni au malipo ya huduma yenyewe, na kifungu cha 9(5) kinaondoa VAT kwenye hesabu hiyo. Kwa maneno mengine, asilimia 10 inakatwa kwenye ada ya jukwaa, si kwenye kiasi unachonunua au kuuza.
Mfano wa hesabu
Huu ni mfano wa kufikirika. Ada ya asilimia 0.1 imechaguliwa kurahisisha hesabu; ada halisi hutofautiana kati ya majukwaa na aina za oda.
Tuseme unauza USDT zenye thamani ya KES 50,000.
| Sheria ya zamani (hadi 30 Juni 2025) | Sheria ya sasa | |
|---|---|---|
| Kodi inahesabiwa juu ya | Thamani yote: KES 50,000 | Ada ya jukwaa: 0.1% × 50,000 = KES 50 |
| Kiwango | 3% | 10% |
| Kiasi cha kodi | KES 1,500 | KES 5 |
| Ulipata hasara je? | Bado unakatwa KES 1,500 | Bado KES 5, kwa sababu inafuata ada |
Kwa mtumiaji wa kawaida, tofauti ni kubwa. Lakini angalia mambo mawili. Kwanza, ushuru huu unaongeza gharama ya ada — ada ya KES 50 inakuwa KES 55. Pili, sheria inamtaja mtoa huduma anayetoza ada; haisemi kila jukwaa la nje linalokuhudumia kutoka nchi nyingine limeanza kuukusanya. Njia ya kujua ni kusoma taarifa ya muamala wako: kama kuna mstari wa "excise duty" au kodi iliyoongezwa kwenye ada, uiandike kwenye rekodi zako. Kama hakuna, usidhani ushuru umelipwa.
Kama unataka kuelewa ada yenyewe inatoka wapi kabla ya ushuru huu kuongezwa juu yake, tumeeleza aina za ada na jinsi ya kuzihesabu katika mwongozo wa kusoma ada na gharama halisi kabla ya muamala. Mfano ule unahusu jukwaa moja, lakini njia ya kusoma ada (maker, taker, tofauti ya bei) inafanya kazi popote.
Na faida unayopata — inatozwa kodi?
Hapa ndipo sheria haiko wazi kama watu wanavyotamani, na ni vyema kusema hivyo waziwazi badala ya kubahatisha.
Kodi ya faida ya mtaji (capital gains tax). Kwa mtu binafsi, Ratiba ya Nane ya Income Tax Act inaeleza "mali" inayohusika kuwa ardhi iliyoko Kenya na haki juu ya ardhi hiyo, pamoja na marketable securities zilizoko Kenya. Crypto haijatajwa kwenye orodha hiyo ya mtu binafsi. Kwa kampuni, maana ya "mali" ni pana zaidi na inajumuisha mali zinazoshikiliwa kwa uwekezaji — kwa hivyo kampuni iko katika hali tofauti.
Kodi ya mapato ya kawaida. Kifungu cha 3(2)(a) kinatoza kodi "faida au mapato kutoka kwa biashara yoyote" na kutoka kwa ajira au huduma. Hilo lina maana mbili za kivitendo:
- Ukilipwa kwa crypto kwa kazi au huduma uliyofanya, malipo hayo kwa kawaida ni mapato ya kazi au huduma, hata kama hayakulipwa kwa shilingi. Thamani yake inahesabiwa kwa shilingi siku uliyoyapokea.
- Ukinunua na kuuza mara kwa mara kwa mpangilio kama shughuli yako ya kujipatia kipato, faida inaweza kuhesabiwa kama mapato ya biashara.
Sheria haitoi kipimo maalum cha crypto cha kutenganisha "biashara" na "kushikilia akiba". Katika utafutaji wetu kwenye tovuti ya KRA hatukupata mwongozo uliochapishwa unaoeleza mstari huo kwa crypto baada ya kufutwa kwa kifungu cha 12F. Kama unafanya miamala mingi, unalipwa kwa crypto, au unafanya kupitia kampuni, huo ndio wakati wa kuuliza KRA moja kwa moja au mtaalamu wa kodi aliyesajiliwa — na kwenda na rekodi zako mkononi.
Wajibu mpya: watoa huduma wanaripoti wateja kwa KRA
Mabadiliko ya tatu hayakuhusu kiwango chochote cha kodi, lakini yanaweza kukuhusu zaidi kuliko yote. Sheria ya Fedha ya 2026 (Na. 19 ya 2026), kupitia kifungu chake cha 39, iliongeza vifungu vya 6C na 6D kwenye Tax Procedures Act. Vinaonekana kwenye toleo la sheria hiyo la tarehe 1 Julai 2026, na muhtasari wa KRA wa sheria hiyo unautaja wajibu huu kati ya mabadiliko yake, ukisema marekebisho mengi yalianza kutumika tarehe hiyo.
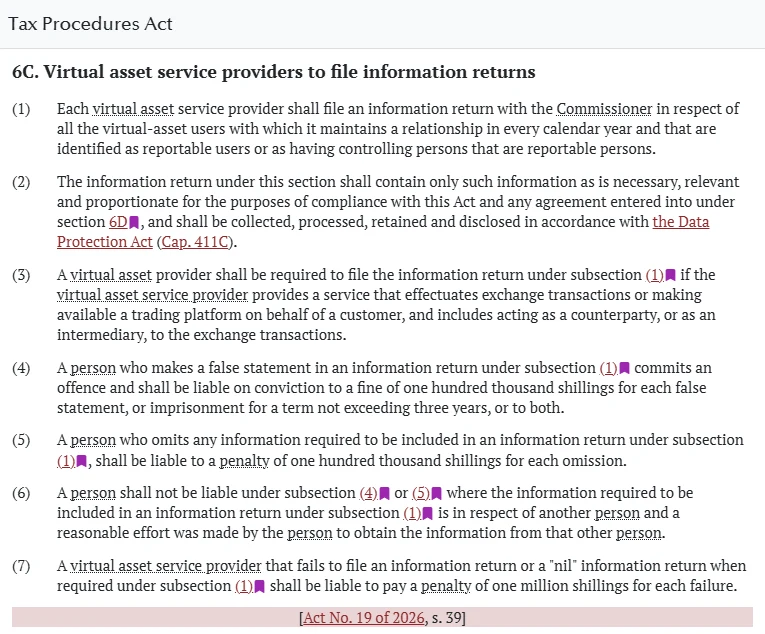
Kifungu cha 6C kina aya saba. Aya ya (3) inaonyesha kinahusu watoa huduma wanaowezesha ubadilishanaji au wanaoendesha jukwaa la biashara kwa niaba ya mteja.
Kwa lugha rahisi, kifungu hiki kinasema:
- Kila mwaka wa kalenda, mtoa huduma wa mali pepe anawasilisha kwa Kamishna wa KRA ripoti kuhusu watumiaji wake wanaotambuliwa kama "reportable users".
- Inahusu watoa huduma wanaowezesha ubadilishanaji wa mali pepe au wanaoendesha jukwaa la biashara kwa niaba ya wateja.
- Taarifa za uongo zinaweza kuleta faini ya KES 100,000 kwa kila moja au kifungo cha hadi miaka mitatu; kukosa kuwasilisha kabisa kunaleta adhabu ya KES 1,000,000 kwa kila kosa.
- Taarifa lazima zishughulikiwe kwa mujibu wa Data Protection Act.
Kifungu cha 6D kinaruhusu Kenya kuingia makubaliano na nchi nyingine ya kubadilishana taarifa hizi moja kwa moja, kwa sharti kwamba nchi inayopokea ina ulinzi wa kutosha wa taarifa binafsi.
Sheria yenyewe haielezi nani hasa ni "reportable user"; kifungu cha 6D kinampa Waziri mamlaka ya kutunga kanuni za utekelezaji. Hadi tarehe ya ukaguzi huu hatukupata kanuni hizo zimechapishwa kwenye Kenya Law, kwa hivyo hatuwezi kusema ripoti ya kwanza itawasilishwa lini wala itakuwa na nini hasa.
Maana yake kwako: usiendeshe hesabu zako ukidhani KRA haina njia ya kujua. Na kinyume chake — pochi unayoiendesha mwenyewe si mtoa huduma, kwa hivyo haiwasilishi ripoti yoyote, lakini hilo halibadilishi wajibu wako wa kodi hata kidogo. Tofauti kati ya soko linaloshikilia funguo zako na pochi unayoiendesha mwenyewe tumeieleza kwa kina katika maelezo ya nani anashikilia funguo za crypto yako.
Rekodi za kuweka kuanzia leo
Kama siku moja utahitaji kuonyesha faida yako, hasara yako, au kwamba ushuru ulikatwa, rekodi ndizo zitakazokusaidia. Historia ya jukwaa inaweza kufutwa au akaunti kufungwa; nakala yako mwenyewe haifutiki.
Kwa kila muamala, andika:
| Sehemu | Mfano |
|---|---|
| Tarehe na saa | 12 Septemba 2026, 14:05 |
| Aina | Kuuza / kununua / kupokea kama malipo / kuhamisha kwenye pochi yako |
| Mali na kiasi | USDT 385 |
| Thamani kwa KES siku hiyo | 49,800 |
| Ada ya jukwaa | KES 50 |
| Excise duty iliyoonyeshwa | KES 5, au "haikuonyeshwa" |
| Namba ya oda au txid | Kutoka kwenye historia ya muamala |
| Ushahidi wa malipo ya shilingi | Namba ya muamala wa M-PESA au benki |
Takwimu za jedwali ni mfano tu, si muamala halisi.
Mambo matatu yanayowachanganya watu wengi:
- Kuhamisha kutoka jukwaa kwenda pochi yako mwenyewe si mauzo. Bado andika, kwa sababu itakusaidia kuonyesha mali ilitoka wapi ukiiuza baadaye.
- Hasara nayo iandikwe. Kama miamala yako itaonekana kuwa biashara, hasara inaweza kuwa na maana katika hesabu.
- Pakua historia yako mara kwa mara, kwa mfano kila mwisho wa mwezi, na uhifadhi nakala nje ya jukwaa.
Kama unauza USDT kwenda M-PESA kupitia P2P, kila oda tayari inazalisha namba ya oda, kiasi cha KES na rekodi ya M-PESA. Tumeonyesha vipengele hivyo vinaonekana wapi katika hatua za kuuza USDT kwenda M-PESA kupitia P2P — ziweke kwenye jedwali lako badala ya kuziacha kwenye programu.
Makosa yanayojirudia
"Nakatwa 3% kila ninapouza." Hapana, tangu 1 Julai 2025 kifungu hicho hakipo. Ukiona makato ya aina hiyo, uliza jukwaa ni kodi gani hasa na kwa kifungu gani.
"Nikiuza kwa hasara, sina chochote cha kulipa." Ushuru wa asilimia 10 unafuata ada, kwa hivyo unalipwa hata kwenye muamala wa hasara. Kodi ya mapato ndiyo inayoangalia faida.
"Excise duty ni kodi yangu ya mapato." Hapana. Ni ushuru kwenye huduma ya jukwaa. Haumaliziki wajibu wowote wa kodi ya mapato ulio nao.
"P2P ni ya mtu kwa mtu, kwa hivyo haionekani." P2P kwenye jukwaa bado inapita kwa mtoa huduma anayeweza kuhusika na wajibu wa kuripoti chini ya kifungu cha 6C, na malipo ya M-PESA yana rekodi zake. Uwazi wa rekodi si jambo la kuogopa ikiwa hesabu zako ziko sawa.
"Sheria ya VASP ya 2025 ndiyo inayoweka kodi." Si hivyo. Sheria ya VASP inahusu leseni na usimamizi wa watoa huduma. Kodi ziko kwenye Income Tax Act, Excise Duty Act na Tax Procedures Act, na hubadilishwa kupitia Sheria ya Fedha ya kila mwaka.
Jinsi ya kukagua upya kila mwaka
Kila Julai, Sheria mpya ya Fedha huanza kutumika na inaweza kubadilisha chochote kilichoelezwa hapa. Kagua mwenyewe kwa dakika chache:
- Fungua kila sheria kwenye Kenya Law kwa viungo vilivyo hapa chini.
- Angalia tarehe ya toleo iliyo juu ya ukurasa, na kama kuna ujumbe wa njano unaosema kuna marekebisho ambayo bado hayajaingizwa.
- Tafuta ndani ya ukurasa maneno "virtual asset" na "digital asset".
- Fungua kichupo cha History cha Sheria ya Fedha ya mwaka huo uone tarehe ya kuanza kutumika kwa kila kifungu.
Vyanzo vilivyokaguliwa tarehe 29 Septemba 2026
- Income Tax Act (Cap. 470), toleo la 1 Julai 2026 — kifungu cha 12F kimefutwa; kifungu cha 3; Ratiba ya Nane: new.kenyalaw.org
- Income Tax Act, toleo la 27 Desemba 2024 — maandishi ya zamani ya kifungu cha 12F na kiwango cha 3%: new.kenyalaw.org
- Excise Duty Act, 2015, toleo la 1 Julai 2025 — kifungu cha 9 na Ratiba ya Kwanza, Sehemu II, aya ya 9: new.kenyalaw.org
- Tax Procedures Act, 2015, toleo la 1 Septemba 2026 — vifungu vya 6C na 6D: new.kenyalaw.org
- Finance Act, 2025 (Na. 9 ya 2025) — historia na tarehe za kuanza kutumika: new.kenyalaw.org
- Finance Act, 2026 (Na. 19 ya 2026) — vifungu vya 36, 38 na 39, maandishi rasmi ya PDF: new.kenyalaw.org
- KRA, tangazo la umma la 12 Julai 2025 kuhusu ushuru mpya wa Sheria ya Fedha 2025: kra.go.ke
- KRA, "Finance Act 2026 – What It Means For You" (27 Agosti 2026): kra.go.ke